Eine innergemeinschaftliche Lieferung ist eine grenzüberschreitende Warenlieferung zwischen zwei EU-Mitgliedstaaten. Sind die gesetzlichen Voraussetzungen erfüllt, ist die Lieferung im Staat des Verkäufers von der Umsatzsteuer befreit. Der Käufer versteuert den Erwerb grundsätzlich im Bestimmungsland als innergemeinschaftlichen Erwerb.
Beispiel:
Ein Unternehmen in Italien verkauft Waren an ein Unternehmen in Deutschland und transportiert diese nach Deutschland. Liegen die Voraussetzungen vor, stellt der italienische Verkäufer eine Rechnung ohne italienische Umsatzsteuer aus. Der deutsche Käufer versteuert den Erwerb in Deutschland.
Voraussetzungen für die Steuerbefreiung
Damit eine Lieferung steuerfrei erfolgen kann, müssen folgende Voraussetzungen erfüllt sein:
- Unternehmerischer Bereich: Verkäufer und Käufer müssen grundsätzlich im Rahmen ihrer wirtschaftlichen Tätigkeit handeln (B2B).
- Gültige Umsatzsteuer-Identifikationsnummer: Sowohl Verkäufer als auch Käufer müssen über eine gültige Umsatzsteuer-Identifikationsnummer (UID-Nummer) verfügen. Die Gültigkeit der Nummern kann im MIAS-Verzeichnis (MwSt.-Informationsaustauschsystem) überprüft werden.
- Warenbewegung innerhalb der EU: Die Ware muss tatsächlich von einem EU-Mitgliedstaat in einen anderen transportiert oder versendet werden.
- Transportnachweis: Der Verkäufer muss geeignete Unterlagen aufbewahren, die den Transport belegen, beispielsweise Frachtpapiere, Speditionsnachweise oder Empfangsbestätigungen.
Rechnungsstellung und Meldepflichten in Italien
Obwohl die grundlegenden Voraussetzungen für innergemeinschaftliche Lieferungen EU-weit harmonisiert sind, gelten für die Rechnungsstellung und die damit verbundenen Meldepflichten nationale Vorschriften. Für Unternehmen in Italien sind insbesondere die elektronische Rechnungsübermittlung über das SDI-System und die Intrastat-Meldungen zu beachten.
Dabei ist zwischen dem Verkauf von Waren aus Italien in einen anderen EU-Mitgliedstaat und dem Einkauf von Waren aus einem anderen EU-Mitgliedstaat nach Italien zu unterscheiden.
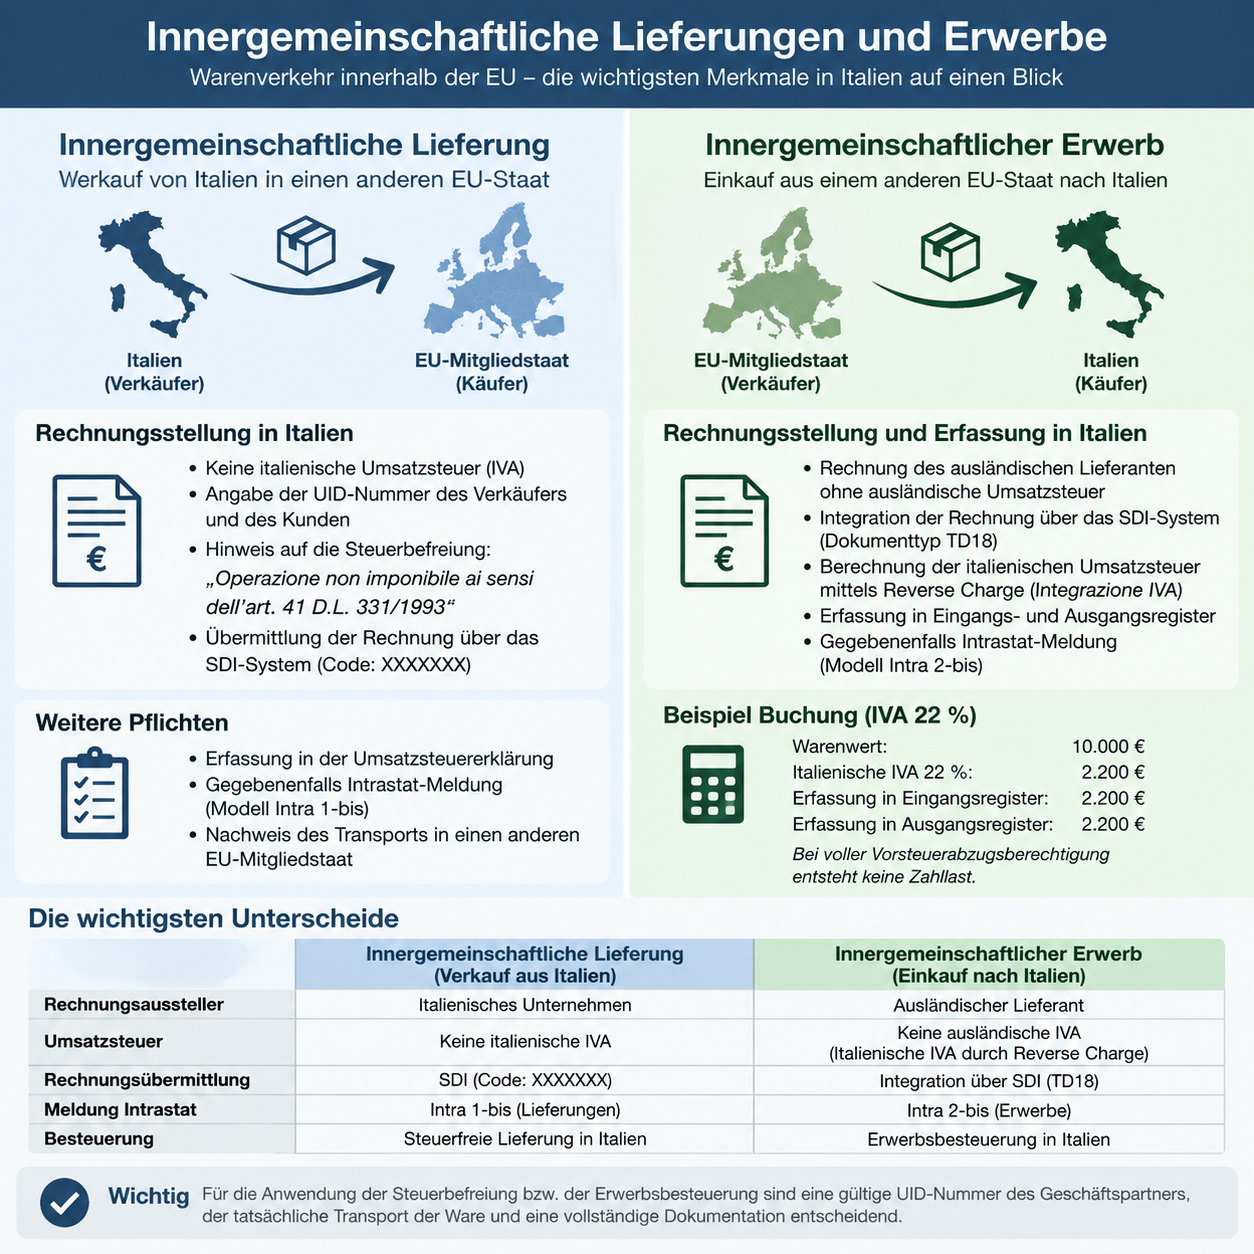
1. Innergemeinschaftliche Lieferungen (Verkauf aus Italien in einen anderen EU-Staat)
Bei einer steuerfreien innergemeinschaftlichen Lieferung gelten folgende Anforderungen:
- Auf der Rechnung sind die Umsatzsteuer-Identifikationsnummern (UID-Nummern) des Verkäufers und des Käufers anzugeben.
- Die Rechnung wird ohne italienische Umsatzsteuer (IVA) ausgestellt.
- Die Rechnung enthält folgenden Hinweis: „Nicht steuerpflichtiger Umsatz gemäß Art. 41, G.D. 331/1993 - Operazione non imponibile ai sensi dell’art. 41 del D.L. 331/1993“.
Die elektronische Rechnung wird über das italienische Rechnungssystem SDI (Sistema di Interscambio) übermittelt. Für den ausländischen Empfänger ist grundsätzlich der Empfängerkodex XXXXXXX zu verwenden.
Zusätzlich ist eine Intrastat-Meldung (Modell Intra 1-bis) einzureichen.
2. Innergemeinschaftliche Erwerbe (Einkauf aus einem anderen EU-Staat nach Italien)
Bei einem innergemeinschaftlichen Erwerb gelten folgende Anforderungen:
- Die Rechnung muss die Umsatzsteuer-Identifikationsnummern (UID-Nummern) des Lieferanten und des italienischen Käufers enthalten.
- Die Rechnung des ausländischen Lieferanten wird grundsätzlich ohne ausländische Umsatzsteuer ausgestellt.
Der italienische Rechnungsempfänger muss die Rechnung in Italien umsatzsteuerlich erfassen, indem die italienische Umsatzsteuer (IVA) im Rahmen des Reverse-Charge-Verfahrens integriert wird. Hierfür muss ein elektronisches Integrationsdokument über das italienische Rechnungssystem SDI (Sistema di Interscambio) übermittelt werden (Dokumenttyp TD18 für innergemeinschaftliche Wareneinkäufe).
Eine Intrastat-Meldung (Modell Intra 2-bis) ist bei innergemeinschaftlichen Wareneinkäufen einzureichen, sofern die dafür geltenden Schwellenwerte überschritten.