Una cessione intracomunitaria è una cessione di beni tra due Stati membri dell'Unione europea. Se sono soddisfatti i requisiti previsti dalla legge, la cessione non è imponibile ai fini IVA nello Stato del venditore. L'acquirente assolve l'IVA nello Stato di destinazione come acquisto intracomunitario.
Esempio:
Un'impresa italiana vende beni a un'impresa tedesca e li trasporta in Germania. Se sono soddisfatti tutti i requisiti, il venditore italiano emette una fattura senza IVA italiana. L'acquirente tedesco assolve l'IVA sull'acquisto in Germania.
Requisiti per la non imponibilità IVA
Affinché una cessione possa beneficiare del trattamento di non imponibilità IVA, devono essere soddisfatti i seguenti requisiti:
- Ambito imprenditoriale: Il venditore e l'acquirente devono, in linea generale, agire nell'esercizio della propria attività economica (B2B).
- Numero di identificazione IVA valido: Sia il venditore sia l'acquirente devono disporre di un numero di identificazione IVA (o partita IVA) valido per gli scambi all’interno dell’UE. La validità dei numeri può essere verificata tramite il sistema VIES (VAT Information Exchange System).
- Trasferimento dei beni all'interno dell'UE: I beni devono essere effettivamente trasportati o spediti da uno Stato membro dell'UE a un altro.
- Prova del trasporto: Il venditore deve conservare documenti idonei a dimostrare il trasporto, ad esempio documenti di trasporto, attestazioni dello spedizioniere o conferme di ricezione.
Fatturazione e obblighi dichiarativi in Italia
Sebbene i requisiti fondamentali per le cessioni intracomunitarie siano armonizzati a livello dell'UE, la fatturazione e i relativi obblighi dichiarativi sono disciplinati anche da norme nazionali. Per le imprese italiane sono particolarmente rilevanti la trasmissione elettronica delle fatture tramite il sistema SDI e gli elenchi Intrastat.
Occorre distinguere tra la vendita di beni dall'Italia verso un altro Stato membro dell'UE e l'acquisto di beni da un altro Stato membro verso l'Italia.
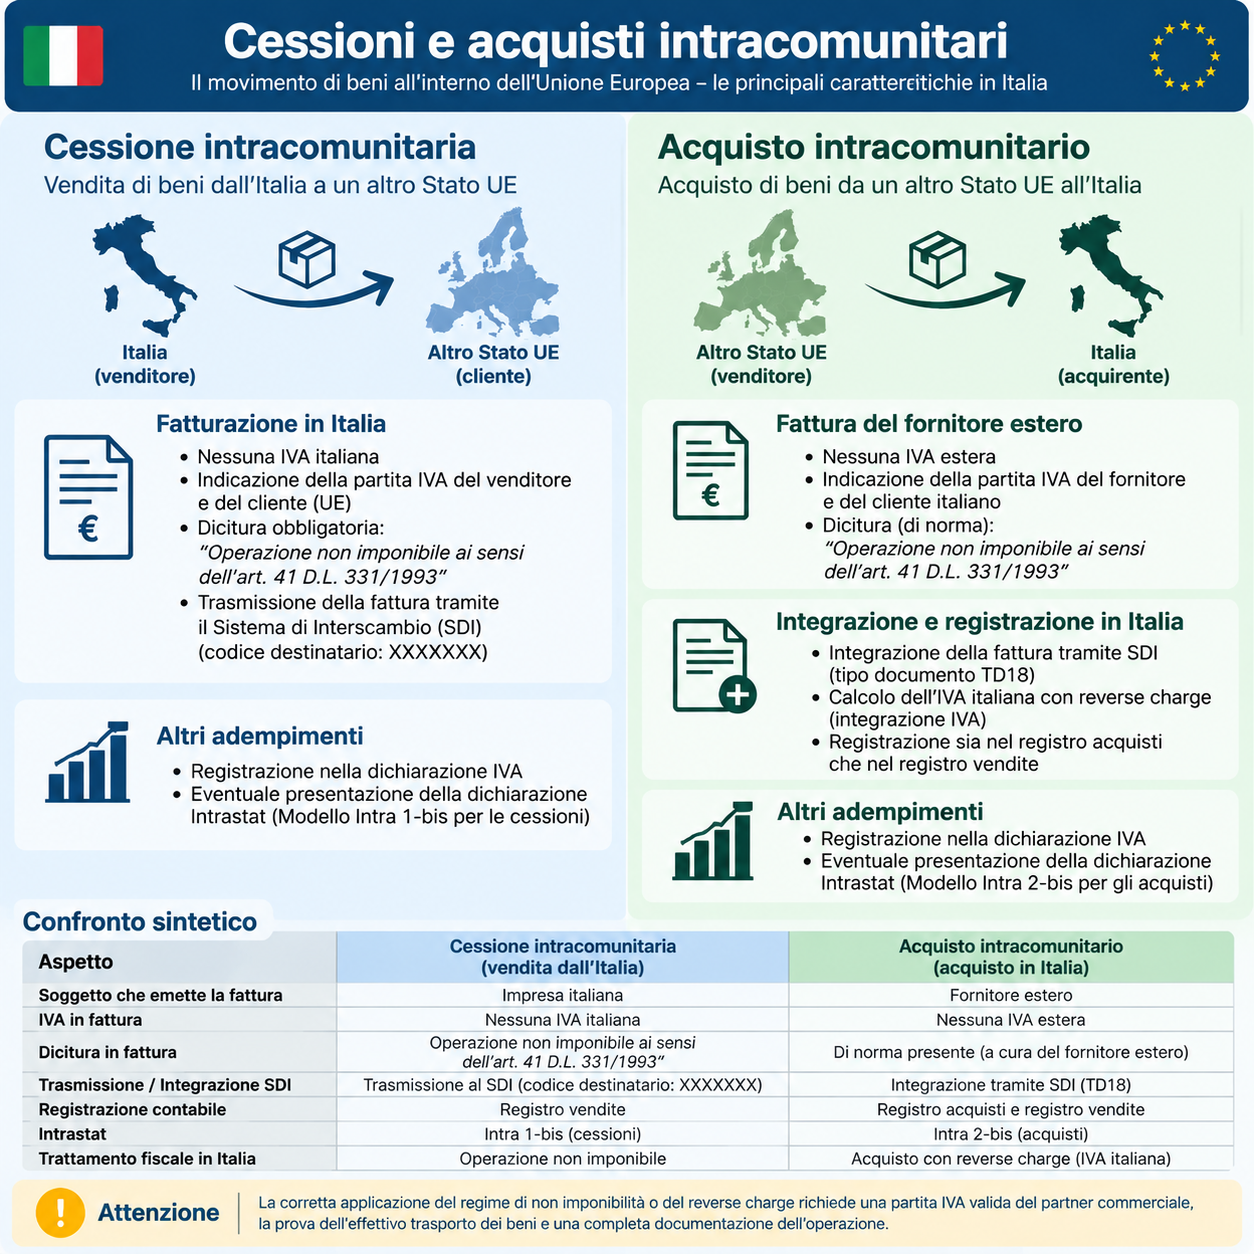
1. Cessioni intracomunitarie (vendita dall'Italia verso un altro Stato membro dell'UE)
Per una cessione intracomunitaria non imponibile IVA si applicano i seguenti requisiti:
- La fattura deve riportare i numeri di identificazione IVA del venditore e dell'acquirente.
- La fattura viene emessa senza IVA italiana.
- La fattura deve contenere la seguente dicitura: «Operazione non imponibile ai sensi dell'art. 41 del D.L. 331/1993».
La fattura elettronica viene trasmessa tramite il sistema italiano di interscambio SDI (Sistema di Interscambio). Per il destinatario estero viene generalmente utilizzato il codice destinatario XXXXXXX.
È inoltre previsto l'invio di un elenco Intrastat (modello Intra 1-bis).
2. Acquisti intracomunitari (acquisto da un altro Stato membro dell'UE verso l'Italia)
Per un acquisto intracomunitario si applicano i seguenti requisiti:
- La fattura deve riportare i numeri di identificazione IVA del fornitore e dell'acquirente italiano.
- La fattura del fornitore estero viene generalmente emessa senza IVA estera.
Il destinatario italiano deve registrare fiscalmente la fattura in Italia, integrando l'IVA italiana nell'ambito del meccanismo del reverse charge. A tal fine, è necessario trasmettere un documento elettronico di integrazione tramite il sistema italiano SDI (Sistema di Interscambio), utilizzando il tipo documento TD18 previsto per gli acquisti intracomunitari di beni.
Per gli acquisti intracomunitari di beni deve inoltre essere presentato un elenco Intrastat (modello Intra 2-bis), qualora siano superate le soglie previste.