Die Figur des Geschäftsführers nimmt eine zentrale Stellung im Unternehmensgeschehen ein. Auch wenn die Gesellschafter die eigentlichen Eigentümer des Unternehmens bleiben, ist es der Geschäftsführer, der konkret die Managemententscheidungen trifft, das Unternehmen nach außen vertritt, die Geschäftstätigkeit organisiert und für die getroffenen Entscheidungen haftet.
Für einen Unternehmer ist es aus mindestens drei Gründen unerlässlich, diese Rolle genau zu verstehen:
- um Fehler bei der Ernennung und der Gestaltung des Verhältnisses zu vermeiden
- um die Vergütung ordnungsgemäß zu regeln
- um zivilrechtliche, steuerliche und sozialversicherungsrechtliche Streitigkeiten zu verhindern
Die behandelten Themen sind folgende:
- Teil 1 – Gesellschaftsrecht und Unternehmensführung
- Teil 2 – Steuerliche Behandlung
- Teil 3 – Sozialversicherungs- und Versicherungsrecht
- Teil 4 – Nicht in Italien ansässige Geschäftsführer – ohne Umsatzsteuer-Identifikationsnummer
Teil 1 – Gesellschaftsrecht und Unternehmensführung
1. Die Rolle des Geschäftsführers: Aufgabe und Funktion
Der Geschäftsführer ist die Person, die mit der Leitung der Gesellschaft betraut ist. Einfach ausgedrückt ist er derjenige, der die für den Betrieb des Unternehmens notwendigen operativen Entscheidungen trifft: Er unterzeichnet Verträge, organisiert die Geschäftstätigkeit und pflegt die Beziehungen zu Kunden, Lieferanten, Banken, Mitarbeitern und Behörden.
Es ist zu unterscheiden zwischen:
- den Gesellschaftern, die die Eigentümer des Unternehmens sind
- dem Geschäftsführer oder den Geschäftsführern, die das Unternehmen leiten
Diese beiden Rollen können zusammenfallen, da in vielen kleinen und mittleren Unternehmen der Gesellschafter gleichzeitig auch Geschäftsführer ist. Aus rechtlicher Sicht bleiben die Rollen jedoch getrennt: Gesellschafter zu sein bedeutet nicht automatisch, die Befugnis zur Geschäftsführung zu haben, ebenso wie die Tatsache, Geschäftsführer zu sein, nicht zwangsläufig bedeutet, Gesellschafter zu sein. Aus diesem Grund ist die Vergütung des Geschäftsführers nicht als bloße „Entnahme“ von Geld aus dem Unternehmen zu betrachten, sondern als Gegenleistung für eine formell übertragene Funktion.
2. Beschluss der Gesellschafterversammlung und Zuständigkeit für die Festlegung der Vergütung
Eine der ersten zu klärenden Fragen betrifft die Frage, wer über die Vergütung des Geschäftsführers entscheidet.
Im Allgemeinen wird die Vergütung von der Gesellschafterversammlung zum Zeitpunkt der Bestellung oder durch einen späteren Beschluss festgelegt.
Bei Geschäftsführern mit besonderen Aufgaben oder Befugnissen können spezifische Regelungen zur Anwendung kommen, die durch das Gesetz, die Satzung und die Unternehmensstruktur vorgesehen sind.
Eine korrekte Formalisierung ist wichtig, da ein fehlender oder unklarer Beschluss zu Problemen führen kann hinsichtlich:
- des Anspruchs des Geschäftsführers auf die Vergütung
- der steuerlichen Abzugsfähigkeit der Kosten für die Gesellschaft
3. Die Kriterien für die Festlegung der Vergütung
Die Vergütung des Geschäftsführers kann verschiedene Formen annehmen. Es gibt kein einheitliches Modell, das für alle Unternehmen gilt, da die Struktur der Vergütung von der Unternehmensgröße, der Branche, der Komplexität der Geschäftsführung, der konkret vom Geschäftsführer ausgeübten Rolle und den übernommenen Verantwortlichkeiten abhängt.
3.1 Feste Vergütung
Die feste Vergütung ist ein im Voraus festgelegter Betrag, der in regelmäßigen Abständen, in der Regel monatlich oder jährlich, ausgezahlt wird.
3.2 Variable Vergütung
Die variable Vergütung ist ein Teil der Vergütung, der an das Erreichen bestimmter Ergebnisse geknüpft ist, zum Beispiel:
- Jahresüberschuss
- Umsatz
- Erreichung von Zielen
- Leistungskennzahlen
Diese Lösung trägt dazu bei, die Interessen des Geschäftsführers mit denen des Unternehmens in Einklang zu bringen, da die Vergütung steigt, wenn sich die Unternehmensergebnisse verbessern.
3.3 Abfindung bei Beendigung des Mandats
Die Abfindung bei Beendigung des Mandats ist eine fakultative und zusätzliche Vergütung, die dem Verwaltungsratsmitglied bei Beendigung seines Mandats gewährt wird. Sie lässt sich, vereinfacht ausgedrückt, mit einer abschließenden Leistung bei Beendigung des Verhältnisses vergleichen, ähnlich der Abfindung für Arbeitnehmer.
Um in den Genuss der steuerlichen Abzugsfähigkeit der Rückstellungen und der gesonderten Besteuerung des Verwaltungsratsmitglieds zu kommen, muss der Anspruch auf die Abfindung vorab durch eine Urkunde mit sicherem Datum vor Beginn des Mandats festgelegt werden.
3.4 Sachbezüge
Sachbezüge sind Sachleistungen, d. h. nicht monetäre Güter oder Dienstleistungen, die zusätzlich zur regulären Vergütung gewährt werden.
Sie können beispielsweise bestehen aus:
- Dienstwagen zur gemischten Nutzung
- technologische Geräte (Smartphones, Tablets, Laptops)
- Unterkunft und Nebenkosten
- Versicherungspolicen
- Einkaufsgutscheine
- sonstige Leistungen mit wirtschaftlichem Wert
Diese Vorteile sind aus rechtlicher und steuerlicher Sicht nicht „kostenlos“: Sie sind in jeder Hinsicht Teil der Vergütung und können sich auf die Steuer- und Beitragsbemessungsgrundlage auswirken.
4. Der Grundsatz der Angemessenheit der Vergütung
Eines der heikelsten Themen betrifft die Angemessenheit, d. h. die Plausibilität der Vergütung.
Unter Angemessenheit versteht man die Übereinstimmung zwischen der gewährten Vergütung und einer Reihe von Faktoren, darunter:
- Größe des Unternehmens
- Umsatz
- wirtschaftliche und vermögensrechtliche Lage
- Komplexität der Geschäftsführung
- tatsächlich geforderter Aufwand
- vom Geschäftsführer übernommene Verantwortlichkeiten
Konkret sollte die Vergütung weder unangemessen symbolisch noch im Verhältnis zur Struktur und den tatsächlichen Kapazitäten des Unternehmens überhöht sein.
Der Grundsatz der Angemessenheit ist in verschiedener Hinsicht wichtig:
- auf gesellschaftsrechtlicher Ebene, um Konflikte zwischen Gesellschaftern und Verwaltungsratsmitgliedern zu vermeiden
- in steuerlicher Hinsicht, da ungewöhnlich hohe Vergütungen bei einer Steuerprüfung in den Fokus rücken können
- in betriebswirtschaftlicher Hinsicht, da eine unverhältnismäßige Vergütung das Gleichgewicht des Unternehmens negativ beeinflussen kann
Es gibt keinen für alle Unternehmen gültigen Standardwert. Die Angemessenheit wird von Fall zu Fall beurteilt. Was für ein Großunternehmen angemessen erscheint, muss für ein kleines Familienunternehmen nicht unbedingt angemessen sein.
Unentgeltliche Tätigkeit und Haftung
Das Amt des Geschäftsführers gilt grundsätzlich als entgeltlich. Das bedeutet, dass der Geschäftsführer – sofern nichts anderes vereinbart ist – Anspruch auf eine Vergütung für die ausgeübte Tätigkeit hat.
Wird keine Vergütung festgelegt, kann diese vom Gericht unter Berücksichtigung der ausgeübten Tätigkeit und der Umstände des Einzelfalls bestimmt werden.
Auf den Anspruch auf Vergütung kann der Geschäftsführer jedoch verzichten. Damit der Verzicht gültig ist, muss er sich aus einer ausdrücklichen Bestimmung in der Satzung ergeben, die die Unentgeltlichkeit des Amtes festlegt.
Es ist wichtig zu betonen, dass die Unentgeltlichkeit des Amtes die Pflichten und Verantwortlichkeiten, die sich aus dem Amt des Geschäftsführers ergeben, nicht mindert.
5. Geschäftsführende Verwaltungsratsmitglieder, besondere Ämter und Kumulierung mit anderen Beziehungen
5.1 Besondere Ämter
Wenn ein Verwaltungsratsmitglied besondere Ämter übernimmt, werden ihm zusätzliche Aufgaben gegenüber den gewöhnlichen Aufgaben übertragen. Dazu zählen beispielsweise:
- Vorsitzender des Verwaltungsrats
- Geschäftsführendes Verwaltungsratsmitglied
- Mitglied des Exekutivausschusses
- Verwaltungsratsmitglied mit spezifischen operativen Befugnissen
In diesen Fällen ist es üblich, dass die Vergütung höher ausfällt als die eines Verwaltungsratsmitglieds ohne operative Befugnisse, da die Aufgaben, die Verantwortung und der erforderliche Einsatz größer sind.
5.2 Kumulierung mit einem Arbeitsverhältnis
Eines der umstrittensten Themen betrifft die Möglichkeit, dass ein und dieselbe Person gleichzeitig mehrere Funktionen ausübt:
- Verwaltungsratsmitglied des Unternehmens
- Angestellter/Arbeitnehmer desselben Unternehmens
Ein Arbeitsverhältnis setzt voraus, dass der Arbeitnehmer seine Tätigkeit im Dienst und unter der Leitung des Arbeitgebers ausübt. Im Wesentlichen erhält der Arbeitnehmer Anweisungen, ist in die Unternehmensorganisation eingebunden und unterliegt der Weisungs-, Organisations- und Disziplinargewalt des Arbeitgebers.
Das Problem ergibt sich daraus, dass der Geschäftsführer per Definition zu den Personen gehört, die den Willen der Gesellschaft zum Ausdruck bringen und deren Geschäftstätigkeit leiten. Es ist daher nicht immer leicht vorstellbar, dass er gleichzeitig „Vorgesetzter“ und „Untergebener“ desselben Unternehmens sein kann.
Eine solche Kumulierung wird nur unter strengen Voraussetzungen als möglich angesehen, insbesondere wenn:
- die als Arbeitnehmer ausgeübten Funktionen sich von denjenigen des Führungsamtes unterscheiden
- ein tatsächliches Unterordnungsverhältnis besteht
- die Person nicht alle Entscheidungsbefugnisse in sich vereint
- das Arbeitsverhältnis tatsächlich besteht und nachweisbar ist
Es reicht nicht aus, formell einen Arbeitsvertrag abzuschließen: Es muss eine tatsächliche Unterordnungssituation vorliegen.
Es gibt zahlreiche Urteile, die sich mit diesem Problem befasst haben; das Hauptrisiko besteht darin, dass im Falle einer Unvereinbarkeit das Arbeitsverhältnis nicht anerkannt wird, mit allen daraus resultierenden steuerlichen und sozialversicherungsrechtlichen (INPS) Konsequenzen.
5.3 Kumulierung mit einer selbständigen Tätigkeit
Einfacher ist es theoretisch, das Amt eines Geschäftsführers mit einer selbständigen Tätigkeit zu kumulieren, d. h. mit einer Tätigkeit, die ohne Unterordnungsverhältnis und mit organisatorischer Autonomie ausgeübt wird. Der Freiberufler oder Berater organisiert seine Arbeit frei und erbringt eine spezifische Dienstleistung.
Es kann nämlich vorkommen, dass das Verwaltungsratsmitglied auch eine gesonderte Leistung erbringt, beispielsweise beratender oder technischer Art; um als solche zu gelten, muss die Tätigkeit:
- sich von der Tätigkeit als Verwaltungsratsmitglied unterscheiden
- selbstständig identifizierbar sein
- eine separate und angemessene Vergütung erbringen
- keine künstliche Doppelung des Verwaltungsauftrags darstellen
Auch in diesem Fall kommt es vor allem auf den Sachverhalt an. Wenn die selbstständige Tätigkeit in Wirklichkeit mit den typischen Aufgaben des Verwaltungsratsmitglieds zusammenfällt, steigt das Risiko von Beanstandungen.
Teil 2 – Steuerliche Behandlung
1. Einstufung des Einkommens
Aus steuerlicher Sicht unterliegt die Vergütung des Verwaltungsratsmitglieds besonderen Regelungen. Im Allgemeinen fallen die von Verwaltungsratsmitgliedern bezogenen Vergütungen gemäß Art. 50 Abs. 1 Buchst. c-bis des TUIR unter die Einkünfte, die denen aus unselbständiger Arbeit gleichgestellt sind. Dies bedeutet, dass die Vergütung des Verwaltungsratsmitglieds, obwohl es kein Gehalt als Arbeitnehmer bezieht, steuerlich ähnlich behandelt wird wie Einkünfte aus unselbständiger Arbeit.
Diese Gleichstellung hat sehr wichtige praktische Auswirkungen, da sie sich auf Folgendes auswirkt:
- Besteuerungsmodalitäten
- Quellensteuerabzüge
- Pflichten des Steuersubstituts
- Bescheinigung der Vergütungen
Es ist wichtig zu verstehen, dass diese Einstufung rein steuerlicher Natur ist und den Geschäftsführer nicht in einen Arbeitnehmer verwandelt.
Ist der Geschäftsführer hingegen ein Freiberufler, der Rechnungen ausstellt, so ist seine Vergütung und somit sein Einkommen als Einkommen aus selbständiger Tätigkeit zu behandeln und zu versteuern.
2. Besteuerungsmodalitäten: IRPEF und Zusatzsteuern
Die Vergütung des Geschäftsführers unterliegt in der Regel:
- der IRPEF
- der regionalen Zusatzsteuer
- der kommunalen Zusatzsteuer
Die Vergütung wird zu den sonstigen persönlichen Einkünften des Geschäftsführers hinzugerechnet und fließt in die Ermittlung der Gesamtsteuer ein.
3. Abzugsfähigkeit für das Unternehmen
Ein entscheidender Aspekt für das Unternehmen betrifft die Abzugsfähigkeit der Vergütung des Geschäftsführers.
Die Vergütung wird in der Bilanz periodengerecht verbucht, ist jedoch steuerlich erst zum Zeitpunkt der tatsächlichen Zahlung als Aufwand abzugsfähig (sogenanntes Kassenprinzip). Zahlungen, die bis zum 12. Januar erfolgen, gelten steuerlich noch als im Vorjahr geleistet (erweitertes Kassaprinzip).
Dieses Prinzip gilt nicht für freiberuflich tätige Geschäftsführer; in diesem Fall ist das genaue Zahlungsdatum maßgeblich.
Grundvoraussetzung für die steuerliche Abzugsfähigkeit ist, dass die Vergütung formell von der Gesellschafterversammlung beschlossen wurde, dass sie sachgerecht, angemessen und dokumentiert ist.
4. Quellensteuern und Pflichten des Steuervertreters
Die Gesellschaft, die dem Verwaltungsratsmitglied Vergütungen zahlt, fungiert in der Regel als Steuervertreter und muss daher Quellensteuern auf die gezahlten Vergütungen einbehalten (außer in Ausnahmefällen, die gesetzlich zwingend vorgesehen sind) sowie die damit verbundenen Meldepflichten erfüllen.
Teil 3 – Sozialversicherungsrechtliche Behandlung
1. Einstufung beim INPS
Die Vergütung des Geschäftsführers ist nicht nur zivil- und steuerrechtlich relevant, sondern auch sozialversicherungsrechtlich.
Grundsätzlich gilt: Ist der Geschäftsführer für dieses Einkommen nicht bei einer anderen obligatorischen Sozialversicherungskasse versichert, kommt die getrennte Rentenkasse INPS („Gestione Separata INPS“) zur Anwendung.
Die getrennte Rentenkasse des INPS ist ein Sozialversicherungsfonds, der eingerichtet wurde, um die Beiträge bestimmter Arbeitnehmergruppen zu sammeln, die nicht unter die herkömmlichen Systeme für Angestellte, Handwerker oder Gewerbetreibende fallen.
Geschäftsführer von Unternehmen fallen häufig darunter, gerade weil ihre Vergütung nicht als Arbeitsentgelt im Rahmen eines Arbeitsverhältnisses behandelt wird.
Die Anmeldung, sofern erforderlich, beinhaltet:
- Zahlung der Sozialversicherungsbeiträge
- Anrechnung der Beiträge für Rentenzwecke
- Melde- und Zahlungspflichten
2. Beitragssatz und Aufteilung
Die an die getrennte Rentenkasse zu entrichtende Beiträge werden durch Anwendung eines Beitragssatzes auf die steuerpflichtige Vergütung berechnet.
Der Beitragssatz kann je nach den individuellen Umständen des Geschäftsführers variieren (z. B. Ein Rentner, welcher über verfügt eine andere Absicherung verfügt).
In der Praxis wird der Beitrag in der Regel wie folgt aufgeteilt:
- das Unternehmen, das einen Teil der Belastung trägt
- der Geschäftsführer, dem der auf ihn entfallende Anteil einbehalten wird
Die Aufteilung hebt die zentrale Rolle der Gesellschaft nicht auf, die weiterhin für die Erfüllung der Zahlungsverpflichtungen verantwortlich ist. Für den Unternehmer ist es wichtig zu beachten, dass die tatsächlichen Kosten für den Geschäftsführer nicht nur aus der beschlossenen Bruttovergütung bestehen, sondern auch die von der Gesellschaft zu tragenden Sozialabgaben umfassen.
3. INAIL-Versicherungsschutz
Ein weiterer Aspekt betrifft die eventuelle Versicherungspflicht beim INAIL (Nationales Institut für Arbeitsunfallversicherung).
Für Geschäftsführer und Verwaltungsratsmitglieder hängen die Pflicht und die damit verbundenen Kosten von der konkreten Art der ausgeübten Tätigkeiten und dem damit verbundenen Risiko ab.
Ein Verwaltungsratsmitglied, das ausschließlich an der jährlichen Sitzung des Verwaltungsrats zur Unterzeichnung des Jahresabschlusses teilnimmt, könnte von der INAIL-Anmeldung befreit sein, da diese Tätigkeit keine besonderen Risiken mit sich bringt.
Dagegen unterliegt ein Geschäftsführer, das regelmäßig Büroarbeiten ausübt, der Versicherungspflicht, beispielsweise aufgrund von Risiken im Zusammenhang mit der Nutzung elektronischer Geräte (wie dem PC) oder mit Fahrten im Auto.
Besucht der Geschäftsführer Baustellen, Betriebsstätten oder Geschäfte zu Aufsichtszwecken, gilt aufgrund des erhöhten Unfallrisikos ein anderer INAIL-Tarif. Nimmt es direkt am Produktionsprozess teil, steigt das Risiko weiter an, und es wird ein noch höherer Tarif angewendet.
4. Selbstständiger Geschäftsführer mit Umsatzsteuer-Identifikationsnummer
Ein Sonderfall betrifft den Geschäftsführer, der auch eine selbstständige berufliche Tätigkeit ausübt.
Es kann beispielsweise vorkommen, dass der Geschäftsführer eine Umsatzsteuer-Identifikationsnummer besitzt und bereits bei einer Berufsgenossenschaft oder bei der Sozialversicherung für Handwerker bzw. Gewerbetreibende gemeldet ist, da er gleichzeitig andere Tätigkeiten ausübt.
Fällt das Mandat als Geschäftsführer unter die mit Umsatzsteuer-Identifikationsnummer ausgeübte freiberufliche Tätigkeit, muss die Vergütung der Gesellschaft in Rechnung gestellt werden und wird als Einkommen aus selbstständiger Tätigkeit behandelt.
Der Freiberufler, der der Gesellschaft eine Rechnung über die Vergütung als Geschäftsführer ausstellt, ist für die Zahlung seiner direkten und indirekten Steuern sowie seiner Sozialversicherungsbeiträge verantwortlich. Der Referenzsatz für die zu zahlende Beiträge variiert je nach der jeweiligen Sozialversicherungskasse, der er angehört.
Der freiberuflich tätige Geschäftsführer kann zur Deckung seiner Sozialversicherungsbeiträge einen Prozentsatz auf die Rechnung an das auftraggebende Unternehmen aufschlagen (in der Regel zwischen 2 % und 5 %, je nach der jeweiligen Sozialversicherungskasse).
Teil 4 – In Italien nicht ansässige Geschäftsführer– ohne MwSt.-nummer
1. Steuerlicher Wohnsitz: Begriff und Bedeutung
Wenn der Geschäftsführer keinen ständigen Wohnsitz in Italien hat oder steuerliche Verbindungen zu einem anderen Staat unterhält, muss geprüft werden, wo er als steuerlich ansässig gilt. Der steuerliche Wohnsitz hängt nicht nur vom melderechtlichen Wohnsitz oder der Staatsangehörigkeit ab, sondern vom Vorliegen der in den Steuergesetzen vorgesehenen Voraussetzungen.
Die Unterscheidung zwischen Gebietsansässigen und Gebietsfremden ist entscheidend, da sie sich auswirkt auf:
- die italienische Steuerhoheit
- die Anwendung von Quellensteuern
- Meldepflichten (z. B. Einkommensteuererklärung)
- die Anwendung internationaler Doppelbesteuerungsabkommen
- internationale Sozialversicherungsabkommen und -vereinbarungen (Sozialversicherungsaspekt)
2. Territorialitätsprinzip bei Einkünften
Die allgemeine Regel sieht vor, dass die an einen Geschäftsführer einer italienischen Gesellschaft gezahlte Vergütung als in Italien erzielt gilt, unabhängig davon, an welchem Ort die Tätigkeit tatsächlich ausgeübt wird.
Die praktischen Konsequenzen sind erheblich:
- die italienische Gesellschaft muss die Anwendung von Quellensteuern prüfen
- die nicht ansässige Person kann in Italien steuerpflichtig sein
- es muss geprüft werden, ob ein Doppelbesteuerungsabkommen relevant ist
3. Doppelbesteuerungsabkommen
Doppelbesteuerungsabkommen sind Vereinbarungen zwischen Staaten, die darauf abzielen, zu verhindern, dass ein und dasselbe Einkommen zweimal in voller Höhe besteuert wird – einmal im Quellenstaat und einmal im Wohnsitzstaat.
Im Allgemeinen müssen die Geschäftsführer Steuern in dem Staat entrichten, in dem die Gesellschaft ansässig ist, die ihnen die Vergütung gezahlt hat. Zu einem späteren Zeitpunkt müssen sie zudem Steuern in ihrem eigenen Wohnsitzstaat entrichten, wobei sie in der Regel jedoch eine Steuergutschrift für die bereits im Quellstaat gezahlten oder einbehaltenen Beträge erhalten; in anderen Fällen ist ein Mechanismus zur Steuerbefreiung im Wohnsitzstaat vorgesehen.
Aus praktischer Sicht reicht es nicht aus, lediglich zu prüfen, ob ein Abkommen besteht; vielmehr müssen die konkreten Bestimmungen des Abkommens zwischen Italien und dem betreffenden ausländischen Staat im Detail analysiert werden.
4. Spezifische Verpflichtungen für Nichtansässige
Die Auszahlung einer Vergütung durch eine in Italien ansässige Gesellschaft an einen nichtansässigen Verwaltungsratsmitglied ist mit einer Reihe spezifischer Verpflichtungen seitens der italienischen Gesellschaft verbunden.
4.1 Italienische Steuernummer
Der nicht ansässige Geschäftsführer muss über eine italienische Steuernummer verfügen.
Die Steuernummer ist für die ordnungsgemäße Abwicklung des Verhältnisses im Hinblick auf Steuererklärungen und Sozialversicherungsbeiträge sowie für seine Eintragung als Geschäftsführer im Handelsregister erforderlich.
4.2 Quellensteuer
Die italienische Gesellschaft muss prüfen, ob die Vergütung der Quellensteuer unterliegt und gegebenenfalls in welcher Höhe. Normalerweise ist eine Quellensteuer in Höhe von 30 % vorgesehen.
4.3 Sozialversicherungsbeiträge
Gemäß den Vorgaben des INPS (Rundschreiben 164/2004) gelten Einkünfte aus koordinierter und kontinuierlicher Zusammenarbeit – darunter auch die Einkünfte von Gesellschaftsvorständen, die von nicht ansässigen Personen bezogen werden – als beitragspflichtig, wenn die Tätigkeit in Italien ausgeübt wird oder wenn der Auftraggeber italienisch ist, sofern nicht anders durch bilaterale Sozialversicherungsabkommen und/oder -vereinbarungen geregelt. Falls der Geschäftsführer im Ausland sozialversicherungspflichtig ist und über eine entsprechende Bescheinigung verfügt (z. B. das ausländische Formular A1), könnte die Beitragszahlung im Wohnsitzland zentralisiert werden.
4.4 Ausländische Meldepflichten
Der nicht ansässige Geschäftsführer muss zudem etwaige Verpflichtungen in seinem Wohnsitzstaat berücksichtigen. Die in Italien bezogene Vergütung muss möglicherweise auch im Ausland gemeldet werden, wenn auch unter anschließender Anwendung der Mechanismen zur Vermeidung der Doppelbesteuerung.
Eine ordnungsgemäße Dokumentation ist die notwendige Voraussetzung für die korrekte Anwendung der internationalen steuerrechtlichen Behandlung.
Schlussfolgerungen
Die Funktion des Gesellschaftsverwalters stellt einen Schnittpunkt zwischen Gesellschaftsrecht, Steuerrecht, Sozialversicherung und – in grenzüberschreitenden Fällen – internationalem Steuer- und Sozialversicherungsrecht dar.
Die Vergütung des Geschäftsführers ist der Bereich, in dem sich diese Rechtsgebiete überschneiden und manchmal miteinander verflechten. Ein unklarer Beschluss, eine unangemessene Vergütung, eine nicht ordnungsgemäß dokumentierte Zahlung oder eine nachlässige Abwicklung der Quellensteuern können zu Problemen und Beanstandungen führen, die weit über die reine Buchhaltung hinausgehen.
Für den Unternehmer ist es daher von entscheidender Bedeutung, Folgendes zu gewährleisten:
- unternehmerische Klarheit, d. h. ordnungsgemäß abgefasste und formalisierte Urkunden und Beschlüsse
- wirtschaftliche Kohärenz, d. h. angemessene und begründbare Vergütungen
- Steuer- und Sozialversicherungskonformität sowie die Einhaltung aller vorgeschriebenen Verpflichtungen
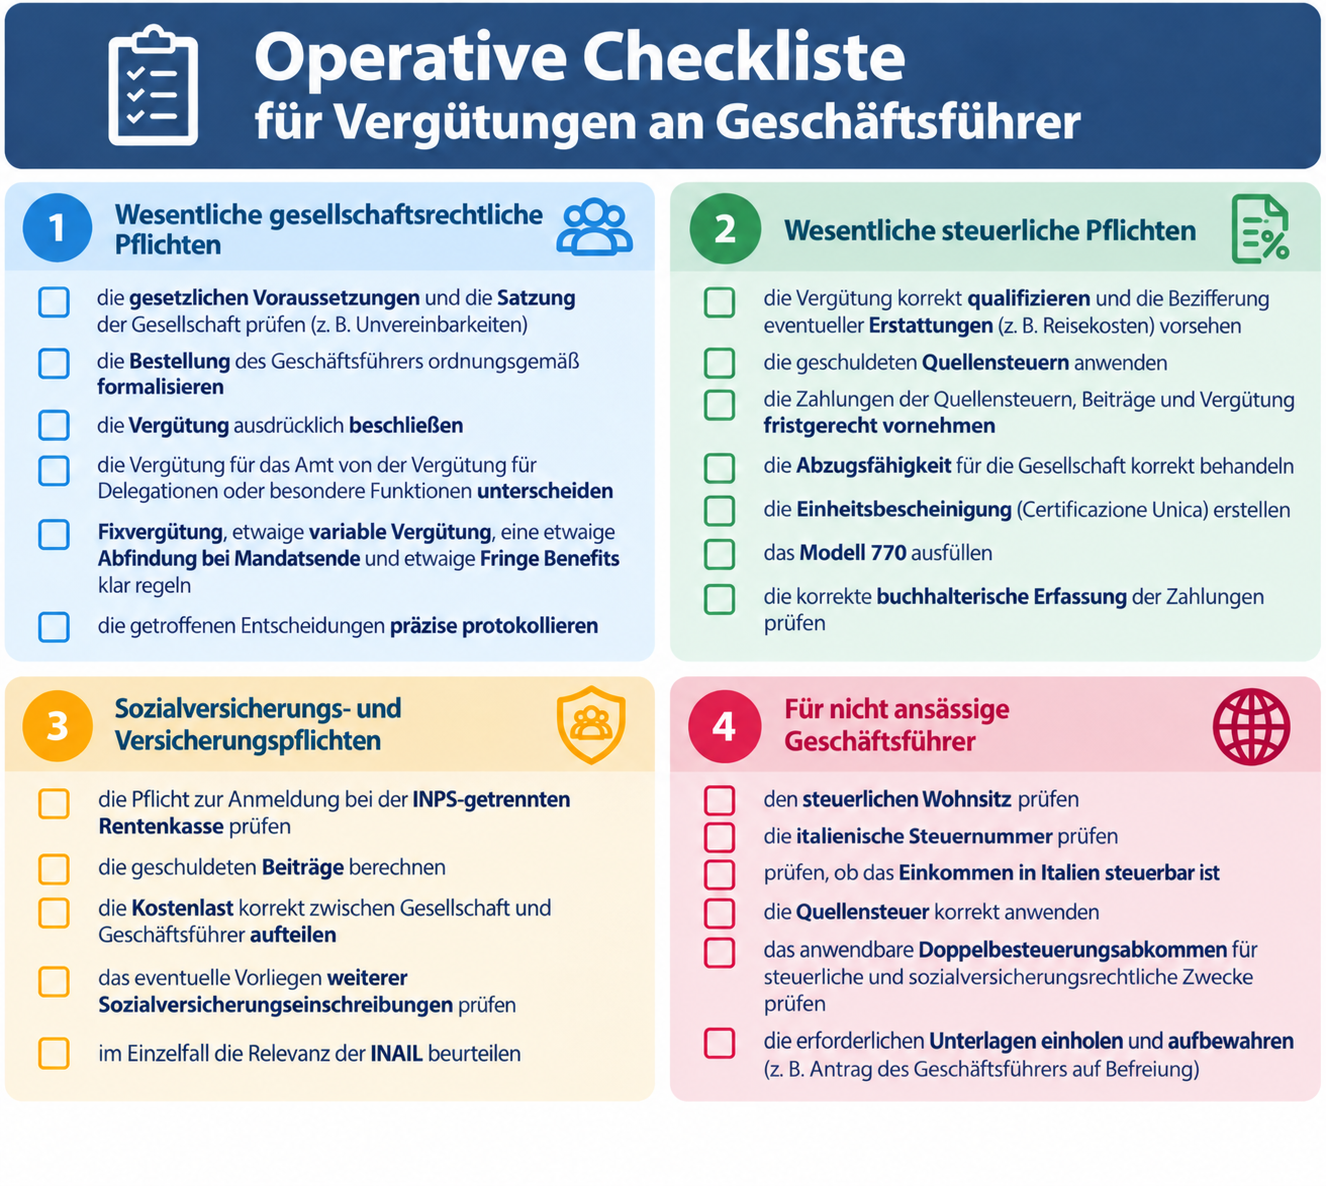
Untenstehend folgen ein paar wichtige Punkte, die man dabei beachten sollte.