Worum geht es bei Rechnungsabgrenzungen?
Rechnungsabgrenzungen (ratei e risconti) dienen dazu, Aufwendungen und Erträge jenem Geschäftsjahr zuzuordnen, in dem sie wirtschaftlich entstehen. Entscheidend ist daher nicht ausschließlich der Zeitpunkt der Rechnung oder der Zahlung, sondern der Zeitraum, auf den sich die Leistung tatsächlich bezieht.
Durch diese zeitliche Abgrenzung wird gewährleistet, dass der Jahresabschluss die wirtschaftliche Situation eines Unternehmens korrekt darstellt und die Ergebnisse verschiedener Geschäftsjahre vergleichbar bleiben.
Eine korrekte Erfassung der Rechnungsabgrenzungen ist daher ein wesentlicher Bestandteil der Jahresabschlusserstellung. Sie beeinflussen unmittelbar das ausgewiesene Jahresergebnis sowie die Steuergrundlagen für IRES und IRAP. Besonders relevant sind Rechnungsabgrenzungen bei regelmäßig wiederkehrenden Geschäftsvorfällen wie Versicherungen, Mieten, Leasingverträgen, Wartungsverträgen, Softwarelizenzen, Zinsen oder Vorauszahlungen von Kunden.
Wo befinden sich Ratei und Risconti in der Bilanz?
Im italienischen Bilanzschema werden Rechnungsabgrenzungsposten getrennt auf der Aktiv- und Passivseite ausgewiesen:
- Aktive Rechnungsabgrenzungen (ratei e risconti attivi) befinden sich auf der Aktivseite der Bilanz.
- Passive Rechnungsabgrenzungen (ratei e risconti passivi) befinden sich auf der Passivseite der Bilanz.
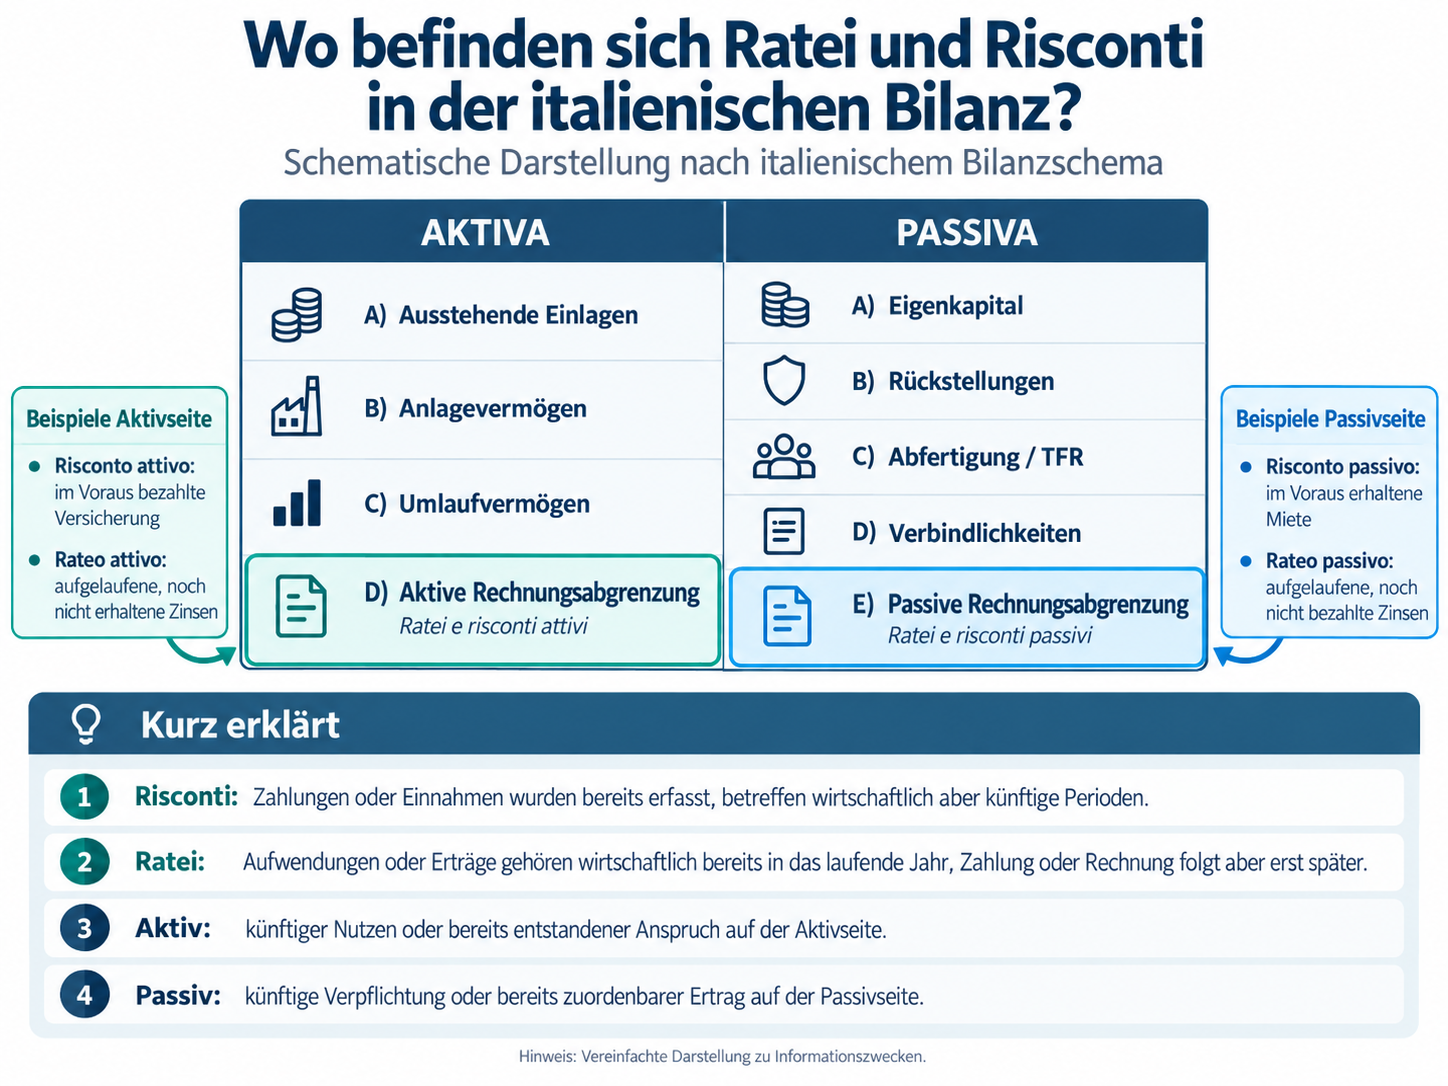
Risconti: Bereits gebuchte Zahlungen für zukünftige Zeiträume
Bei Risconti wurde eine Zahlung oder Einnahme bereits erfasst, die wirtschaftlich jedoch ganz oder teilweise ein zukünftiges Geschäftsjahr betrifft.
Aktive Risconti (risconti attivi)
Ein aktiver Rechnungsabgrenzungsposten entsteht, wenn ein Unternehmen bereits eine Ausgabe getätigt hat, der Aufwand aber erst in einem späteren Zeitraum wirtschaftlich entsteht.
Beispiel:
Ein Unternehmen bezahlt im Dezember eine Versicherungsprämie für den Zeitraum Dezember bis November des Folgejahres. Der Anteil für Januar bis November des Folgejahres wird als Risconto attivo aktiviert und erst im Folgejahr als Aufwand berücksichtigt.
Passive Risconti (risconti passivi)
Ein passiver Rechnungsabgrenzungsposten entsteht, wenn ein Unternehmen bereits eine Einnahme erhalten hat, die entsprechende Leistung aber erst in einem zukünftigen Zeitraum erbracht wird.
Beispiel:
Ein Kunde bezahlt im Dezember eine Wartungsleistung für das gesamte Folgejahr. Der noch nicht verdiente Anteil wird als Risconto passivo auf der Passivseite ausgewiesen.
Ratei: Wirtschaftlich bereits entstanden, aber noch nicht abgerechnet
Im Gegensatz zu Risconti betreffen Ratei Aufwendungen oder Erträge, die wirtschaftlich bereits dem laufenden Geschäftsjahr zuzuordnen sind, obwohl die Zahlung oder Rechnung erst später erfolgt.
Aktive Ratei (ratei attivi)
Ein aktiver Ratei stellt einen bereits entstandenen Ertrag dar, der noch nicht vereinnahmt wurde.
Beispiel:
Ein Unternehmen hat Anspruch auf Zinserträge für die letzten Monate des Jahres, erhält die Zahlung jedoch erst im Folgejahr. Der anteilige Zinsertrag wird als Rateo attivo aktiviert.
Passive Ratei (ratei passivi)
Ein passiver Ratei betrifft einen bereits entstandenen Aufwand, der noch nicht bezahlt oder in Rechnung gestellt wurde.
Beispiel:
Für ein Darlehen fallen im Dezember Zinsen an, die erst im Januar des Folgejahres bezahlt werden. Der bis Jahresende angefallene Zinsaufwand wird als Rateo passivo berücksichtigt.