Definition und Merkmale des Geschäftsanbahners
Der Geschäftsanbahner ist eine Person, die im Auftrag eines Unternehmens gelegentlich oder ohne festen Vertrag Geschäfte anwirbt, indem sie potenzielle Kunden oder Geschäftsmöglichkeiten gegen eine Provision vermittelt.
Im Gegensatz zum Handelsvertreter ist der Geschäftsanbahner in der Regel nicht auf der Grundlage eines festen und dauerhaften Auftrags tätig und übernimmt keine Verpflichtung, systematisch den Abschluss von Verträgen in einem bestimmten Gebiet oder für einen bestimmten Kundenkreis zu fördern.
Die Tätigkeit besteht daher hauptsächlich in der Vermittlung von Geschäften, ohne dass eine feste Zusammenarbeit besteht, die mit einem Handelsvertretervertrag vergleichbar wäre.
Unterschiede zum Handelsvertreter
Der Handelsvertreter ist auf der Grundlage eines Handelsvertretervertrags tätig, der in den §§ 1742 ff. des Italienischen Zivilgesetzbuches geregelt ist, und übernimmt dauerhaft den Auftrag, im Namen des Auftraggebers den Abschluss von Verträgen zu fördern.
Der Geschäftsanbahner:
- ist eine atypische Figur;
- übt seine Tätigkeit unregelmäßig, gelegentlich und ohne Abstimmung mit dem Auftraggeber aus;
- verfügt weder über ein ausschließlich zugewiesenes Gebiet noch über zeitliche Beschränkungen;
- unterliegt nicht den für das Handelsvertreterverhältnis typischen Regelungen;
- hat bei Beendigung des Verhältnisses keinen Anspruch auf die für Handelsvertreter typischen Abfindungen;
- die Tarifverträge (AEC) für Handelsvertreter finden nicht automatisch Anwendung.
Vertragliche Regelung
Das Verhältnis wird in erster Linie durch einen Geschäftsvermittlungsvertrag geregelt, der auch mündlich oder stillschweigend geschlossen werden kann.
Voraussetzungen und Eintragungen
Für den Geschäftsanbahner sind keine beruflichen oder moralischen Voraussetzungen erforderlich.
Er muss in jedem Fall handlungsfähig sein und somit mindestens 18 Jahre alt sein.
Um sich in das Handelsregister eintragen zu lassen, ist es jedoch erforderlich, ein Auftragsschreiben oder einen Vorvertrag mit mindestens einem Auftraggeber vorzulegen.
Ausnahme für den Immobiliensektor
Der Kassationsgerichtshof hat mit dem Urteil Nr. 16147 vom 8. Juli 2010 und zuletzt mit dem Urteil Nr. 19161 vom 2. August 2017 festgestellt, dass Geschäftsanbahner im Immobiliensektor die in Gesetz Nr. 39 vom 3. Februar 1989 vorgesehenen Voraussetzungen erfüllen müssen.
Für die Eintragung der Tätigkeit als „Vermittler im Immobilienbereich“ in das Handelsregister muss dem Eintragungsantrag die entsprechende beglaubigte Meldung über die Aufnahme der Tätigkeit (Formular MEDIATORI) beigefügt werden, um die Erfüllung der moralischen und beruflichen Voraussetzungen selbst zu bescheinigen.
Vereinbarkeit mit anderen Tätigkeiten
Die Tätigkeit als Vermittler unterliegt keinen eigenen Unvereinbarkeitsbeschränkungen, unbeschadet etwaiger Beschränkungen, die im Zusammenhang mit Arbeitsverhältnissen oder geschützten Berufen gelten, die der Vermittler gleichzeitig ausübt.
Steuerliche und sozialversicherungsrechtliche Aspekte
Der Vermittler gilt steuerlich und zivilrechtlich als Unternehmer, wenn er die Tätigkeit nicht nur gelegentlich ausübt.
Mehrwertsteuernummer
Der
Geschäftsanbahner muss eine Umsatzsteuer-Identifikationsnummer beantragen, wenn die Vermittlungstätigkeit regelmäßig, berufsmäßig und dauerhaft ausgeübt wird.
Quellensteuer
Zum Zeitpunkt der Zahlung müssen die Parteien, sofern sie als Steuersubstitute fungieren, eine Quellensteuer als Vorauszahlung auf die Leistungen des Vermittlers
in Höhe von 23 % erheben, berechnet auf 50 % des Bruttobetrags der Provisionen (im Wesentlichen 11,50 %).
Der Quellensteuerabzug kann auf der Grundlage einer entsprechenden Erklärung des Vermittlers, in der dieser bestätigt, dass er sich fortlaufend der Dienste von Mitarbeitern oder Dritten bedient, auf lediglich 20 % der Provisionen berechnet werden.
Kfz-Kosten
Für Geschäftsanbahner gelten die üblichen Vorschriften für Unternehmer. Die für Handelsagenten und Handelsvertreter vorgesehenen Vergünstigungen können hingegen nicht in Anspruch genommen werden.
Geschäftsanbahner können 40 % der Mehrwertsteuer für den Firmenwagen abziehen.
Zudem können sie folgende Kosten absetzen:
- 20 % der Anschaffungskosten (auch bei Leasing) des Firmenwagens bis zu einem Höchstbetrag von 18.075,99 Euro; bis zu 4.131,66 Euro für Motorräder; bis zu 2.065,83 Euro für Mopeds. Bei Leasing sind die Beträge auf die Nutzungstage umzurechnen.
- 20 % der Mietkosten bis zu einem jährlichen Höchstbetrag von 3.615,20 Euro für PKWs; 774,69 Euro für Motorräder; 413,17 Euro für Mopeds. Die Beträge sind im Falle einer Nutzung auf die Nutzungstage umzurechnen.
- 20 % der Kosten für Kraftstoff, Versicherung, Wartung, Unterbringung, Zulassung und Kfz-Steuer.
INPS – Gewerbetreibende
Der mit einer Umsatzsteuer-Identifikationsnummer registrierte Vermittler ist in der Sonderkasse des INPS für Gewerbetreibende versichert.
Die Mitgliedschaft bei ENASARCO
Die Mitgliedschaft bei ENASARCO ist für Vermittler
nicht erforderlich.
Ein formell als Vermittlung qualifiziertes Verhältnis kann jedoch als Agenturverhältnis neu eingestuft werden, wenn es in der Praxis Merkmale wie Stabilität, Kontinuität, Organisation und Einbindung in die Geschäftstätigkeit des Unternehmens aufweist.
Rechnungslegungsvorschriften
Derzeit sind drei Rechnungslegungsvorschriften möglich. Die Wahl hängt von den Einnahmen, der Kostenstruktur, den Anforderungen sowie den unternehmerischen Erwägungen ab.
- Pauschalregelung (bis zu maximal 85.000 Euro Jahresumsatz – das Unternehmensergebnis wird in Höhe von 62 % des Umsatzes ermittelt. Die Einkommensteuer wird auf der Grundlage des Unternehmensgewinns abzüglich der INPS-Beiträge berechnet, wobei ein Ersatzsteuersatz von 5 % für neue Unternehmen und von 15 % für bereits bestehende Unternehmen zur Anwendung kommt)
- Vereinfachte Buchführung
- Ordentliche Buchführung (doppelte Buchführung)
Schlussfolgerungen
Der Geschäftsanbahner stellt im Vergleich zum Handelsvertreter ein flexibleres vertragliches Instrument dar, muss jedoch korrekt eingesetzt werden.
Entscheidend ist die tatsächliche Art und Weise der Ausübung der Tätigkeit: Wenn der Mitarbeiter auf stabile, kontinuierliche und organisierte Weise bei der Geschäftsförderung tätig ist, kann das Verhältnis als Handelsvertretervertrag angesehen werden, mit der daraus folgenden Anwendung der entsprechenden zivilrechtlichen, beitragsrechtlichen und sozialversicherungsrechtlichen Vorschriften.
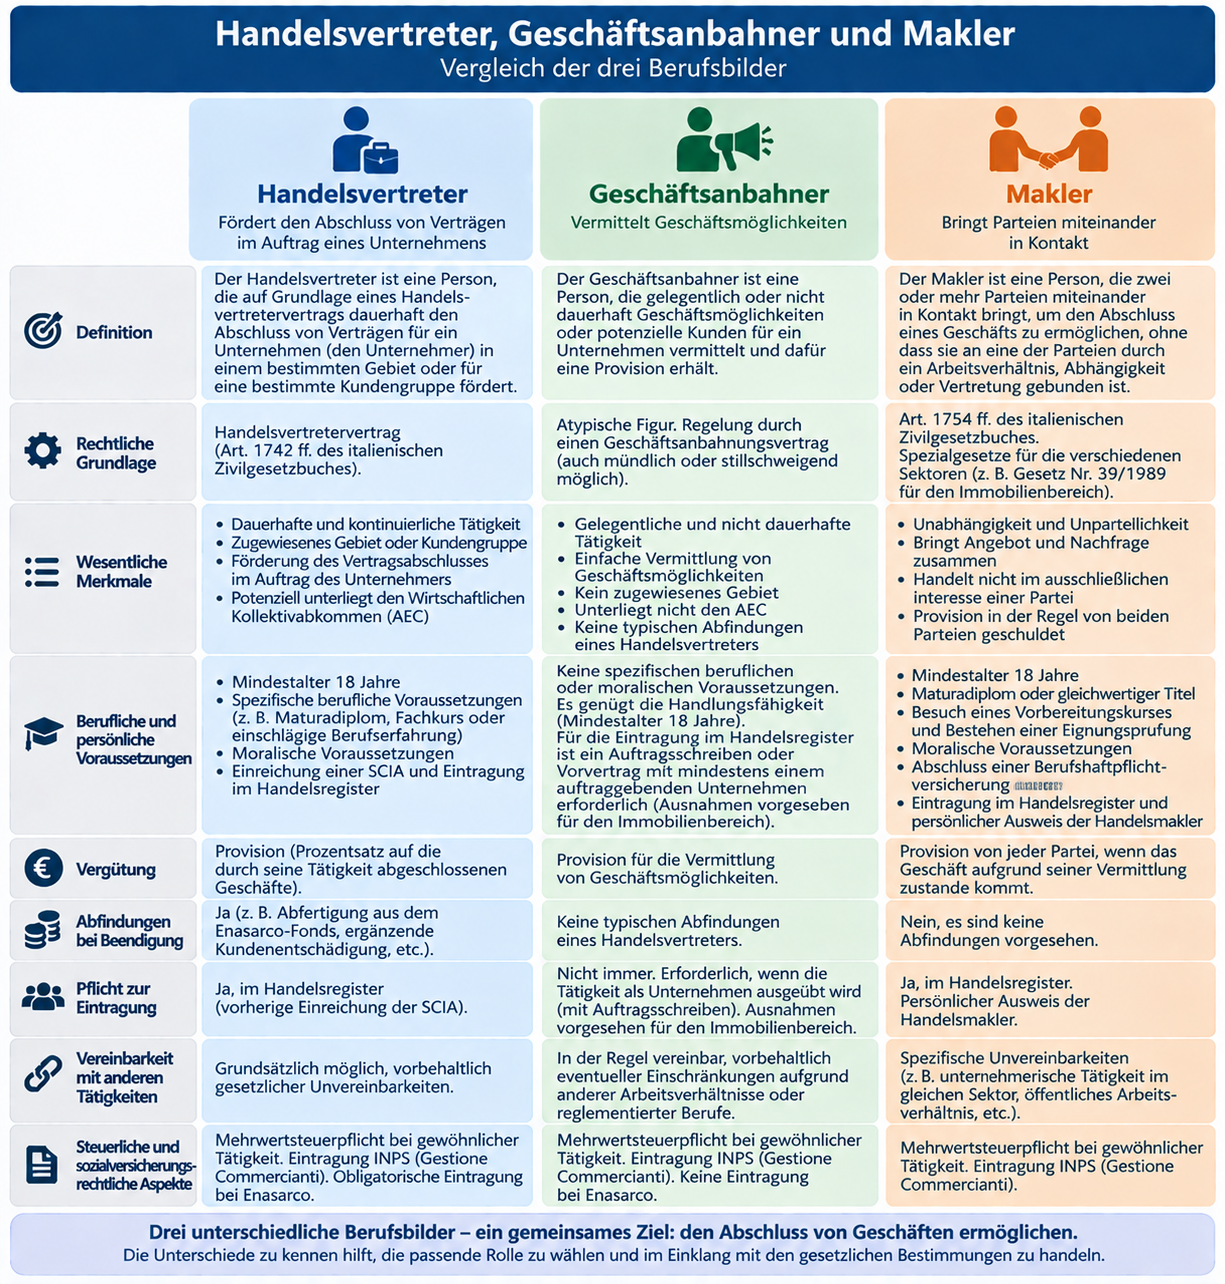
Untenstehend werden die wichtigsten Unterschiede zwischen Handelsvertreter, Geschäftsanbahner und Makler aufgeführt.