Di cosa si tratta quando si parla di ratei e risconti?
I ratei e risconti servono ad attribuire costi e ricavi all’esercizio in cui maturano economicamente. Pertanto, non è determinante esclusivamente il momento della fattura o del pagamento, bensì il periodo al quale la prestazione si riferisce effettivamente.
Attraverso questa imputazione temporale si garantisce che il bilancio rappresenti correttamente la situazione economica dell’impresa e che i risultati dei diversi esercizi rimangano comparabili.
Una corretta rilevazione di ratei e risconti è quindi una parte essenziale della redazione del bilancio d’esercizio. Essa influisce direttamente sul risultato d’esercizio esposto, nonché sulle basi imponibili ai fini IRES e IRAP. I ratei e risconti sono particolarmente rilevanti in presenza di operazioni ricorrenti come assicurazioni, canoni di locazione, contratti di leasing, contratti di manutenzione, licenze software, interessi o acconti ricevuti da clienti.
Dove si trovano i ratei e i risconti nel bilancio?
Nello schema di bilancio italiano, i ratei e i risconti sono esposti separatamente nell’attivo e nel passivo:
- I ratei e risconti attivi si trovano nell’attivo dello stato patrimoniale.
- I ratei e risconti passivi si trovano nel passivo dello stato patrimoniale.
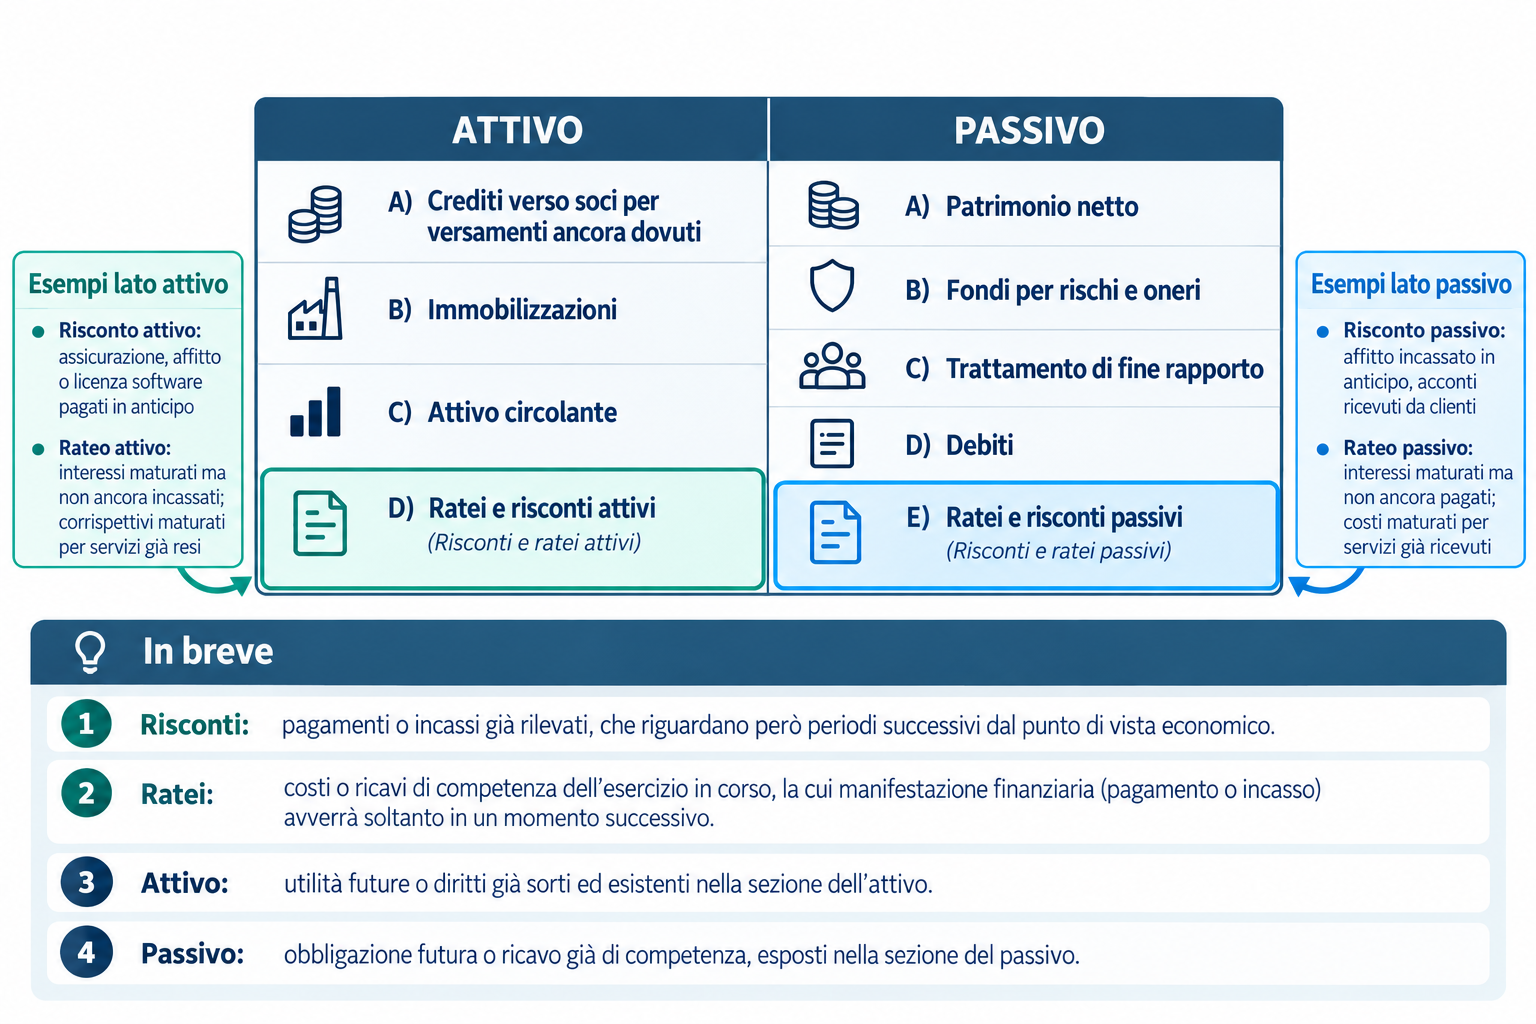
Risconti: componenti già rilevati relativi a periodi futuri
Nel caso dei risconti, un pagamento o un incasso è già stato rilevato, ma dal punto di vista economico riguarda, in tutto o in parte, un esercizio futuro.
Risconti attivi
Un risconto attivo nasce quando un’impresa ha già sostenuto un costo, ma il relativo componente negativo matura
economicamente solo in un
periodo successivo.
Esempio:
Un’impresa paga a dicembre un premio assicurativo per il periodo da dicembre a novembre dell’anno successivo. La quota relativa ai mesi da gennaio a novembre dell’anno successivo viene iscritta come risconto attivo e imputata a costo solo nell’anno successivo.
Risconti passivi
Un risconto passivo nasce quando un’impresa ha già incassato un provento, ma la relativa prestazione deve ancora essere resa in un periodo futuro.
Esempio:
Un cliente paga a dicembre un servizio di manutenzione per l’intero anno successivo. La quota non ancora maturata viene esposta come risconto passivo nel passivo.
Ratei: componenti economicamente già maturati, ma non ancora fatturati o pagati
A differenza dei risconti, i ratei riguardano costi o ricavi che sono già di competenza economica dell’esercizio in corso, anche se il pagamento o la fattura avvengono solo successivamente.
Ratei attivi
Un rateo attivo rappresenta un ricavo già maturato, ma non ancora incassato.
Esempio:
Un’impresa matura il diritto a interessi attivi per gli ultimi mesi dell’anno, ma riceve il pagamento solo nell’anno successivo. La quota di interessi di competenza viene iscritta come rateo attivo.
Ratei passivi
Un rateo passivo riguarda un costo già maturato, ma non ancora pagato o fatturato.
Esempio:
Su un finanziamento maturano interessi nel mese di dicembre, che vengono pagati solo a gennaio dell’anno successivo. Il costo per interessi maturato entro la fine dell’anno viene rilevato come rateo passivo.